Por qué el aumento del interés de los bonos castiga el precio del oro
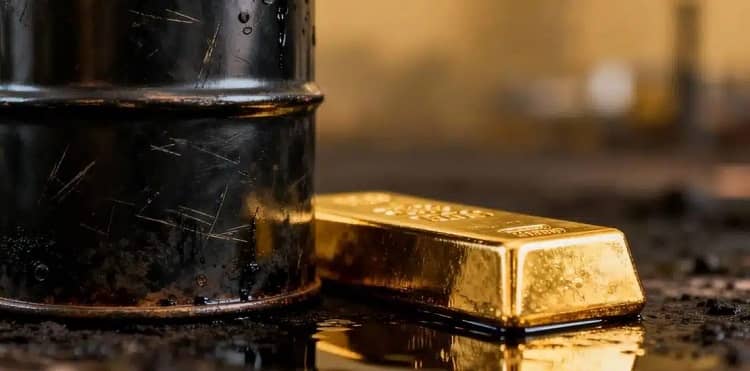
El metal precioso desciende más del 10% desde agosto, en paralelo al alza del petróleo y de las expectativas de subidas de tipos
El precio del petróleo es desde hace meses el punto alrededor del que gira el mercado financiero. A medida que el crudo se encarece, suben también las expectativas de inflación —que ya se han materializado en dos alzas de tipos de interés del BCE y una de la Fed— y las rentabilidades de los bonos soberanos. Y en paralelo a ese movimiento, el precio del oro acelera su caída. Este lunes retrocede más del 3% y acumula un descenso superior al 10% desde que comenzó la subida imparable de rendimiento de los bonos en el mes de agosto.
El oro no paga intereses, con lo que tener este metal precioso en cartera supone una desventaja frente a la rentabilidad creciente de la deuda soberana. Un bono de EE UU a 10 años paga el 5,2%, máximos de dos décadas, un nivel similar a la rentabilidad por dividendo que ahora ofrece el S&P. El oro se encuentra por tanto ante la competencia de dos alternativas de inversión —bonos y Bolsa— que hacen que se eleve el coste de oportunidad de poseer el metal precioso en cartera. Además, ha roto un soporte clave en su caída —los 4.230 dólares por onza, según apuntan los analistas de SaxoBank—, lo que estaría acelerando las ventas junto a una recogida de beneficios en China ante el inicio de la denominada Semana Dorada, las vacaciones del año nuevo chino y de la festividad del Día Nacional del 1 de octubre.
En todo caso, el precio del oro está estrechamente ligado a la evolución de la inflación y de los tipos de interés en EE UU. Y el avance del precio del petróleo, que a su vez alimenta la expectativa de precios más altos y un coste del dinero superior, contribuyen con fuerza al descenso del precio del metal. Desde finales de agosto, cuando comenzó el ascenso sostenido de la rentabilidad de los bonos soberanos, el precio del oro ha retrocedido más del 10% y cae el 6% en el mes de septiembre. “La debilidad refleja una combinación del aumento de los rendimientos de los bonos, un dólar más fuerte y ventas técnicas tras la rotura del soporte, lo que podría verse agravado por la toma de beneficios por parte de los inversores chinos antes de las vacaciones de la Semana Dorada”, resume Ole Hansen, director de estrategia de materias primas de Saxo Bank.
El oro marcó máximos históricos a finales de enero sobre los 5.400 dólares la onza y comenzó una fuerte corrección desde entonces, agravada por la guerra en Irán y el aumento de las expectativas de inflación. Fue también la ocasión para que su precio se purgara de las elevadas posiciones especulativas que había acumulado en 2025, un año en que el interés por el oro caló más allá de las compras de los bancos centrales. Numerosos gestores defienden el interés de contar con el oro en cartera por su condición de activo refugio, aunque en este momento la tensión en el mercado de bonos está debilitando su precio. Su papel de refugio sí entraría en escena en el caso de que el rendimiento de los bonos acabase por desbordarse, afectando a la Bolsa y reflejando la pérdida de confianza en el crecimiento económico.
El oro cuenta además con el sostén de las compras de los bancos centrales, que han encontrado en el metal una valiosa alternativa para rebajar su exposición al dólar. El Banco Central chino adquirió 20 toneladas de oro en agosto, su mayor compra mensual desde octubre de 2023.

- América Latina - Estados UnidosEstados Unidos lanza una nueva ofensiva contra jueces, fiscales, empresarios y políticos de América Latina
- América Latina - Estados UnidosEscudo de las Américas: gobierno de Kast enfrenta cuestionamientos por sumar a Chile a la ...
-
- Inteligencia Artificial¿Puede la inteligencia artificial china ganar a Estados Unidos?


- LibrosEsculturas de libros
- TendenciasNicole Coco Austin
-
- EspectáculoMujeres que encantan: Irina Shayk


El GRUPO EDITORIAL EXPRESS PRESS desea renovar su concepción y compromiso empresarial a través de una visión amplia e integradora, que más allá de la cuestión meramente económica, incorpore valores sociales, transparencia y ética profesional a fin de alcanzar la adecuada implementación de un modelo de negocio sustentable, acorde a los desafíos que nos plantea la revolución tecnológica.