Estados Unidos se vuelca en la emisión de letras para aliviar la presión sobre los tipos a largo plazo
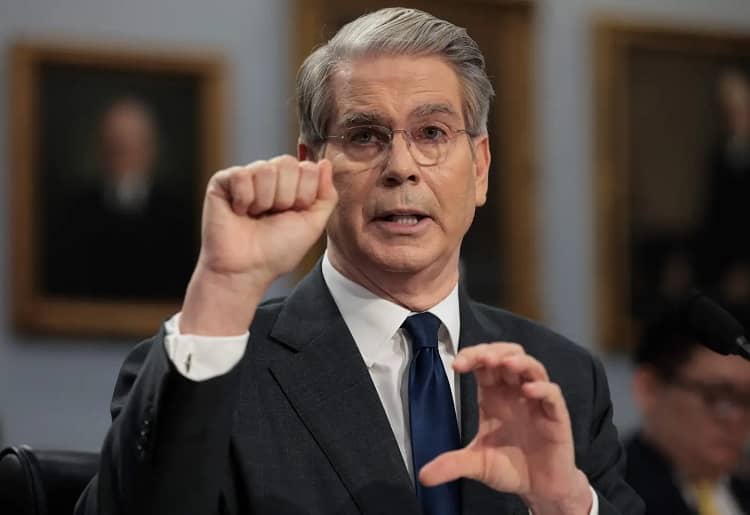
- Con los inversores exigiendo una prima cada vez mayor para prestar dinero a largo plazo, el Tesoro estadounidense ha intensificado su recurso a las emisiones de letras para contener el coste de financiación del Estado.
- Goldman Sachs prevé que las emisiones de corto plazo ronden el billón de dólares en 2027 apoyadas por una demanda creciente. La medida responde a la escasa eficacia de las recompras de deuda a largo plazo lanzadas por el secretario del Tesoro, Scott Bessent, para contener el aumento de las rentabilidades a largo plazo.
- La fórmula permite aliviar la factura financiera inmediata, pero traslada parte del riesgo hacia el futuro: las emisiones de letras obligan a acudir al mercado con más frecuencia.
Desde que el pasado agosto Estados Unidos se viera obligado a pagar el tipo de interés más alto desde 2001 para colocar bonos a 30 años, el mercado de deuda se ha convertido en un auténtico polvorín. Siete meses después del estallido de la guerra con Irán, la situación en Oriente Próximo sigue lejos de resolverse y, mientras tanto, el encarecimiento de la energía vuelve a alimentar las presiones inflacionistas y las expectativas de tipos más altos durante más tiempo.
Su impacto en el mercado es directo: las rentabilidades de la deuda siguen escalando y se sitúan en máximos de décadas, expectativas que, si bien suelen reflejarse con más intensidad en los vencimientos más cortos, han llevado a la deuda a largo plazo a los niveles más altos en décadas para la mayor parte de los mercados. En este movimiento incide, también, la perspectiva de déficits presupuestarios altos y persistentes en muchas economías, especialmente la estadounidense. En este contexto, y con los inversores exigiendo una prima cada vez mayor para prestar dinero a largo plazo, el Tesoro estadounidense ha intensificado su recurso a las emisiones de letras para contener el coste de financiación del Estado.
Goldman Sachs calcula que, después de colocar cerca de 360.000 millones de dólares (unos 316.400 millones de euros) mediante letras en 2025, el Tesoro más que duplicará esa cifra hasta 827.000 millones (726.840 millones de euros) este año y podría acercarla al billón de dólares en 2027. Casi el triple que dos años antes. La previsión es compartida por otras casas de análisis, y responde a la escasa eficacia de las recompras de deuda a largo plazo lanzadas por el secretario del Tesoro, Scott Bessent, para contener el aumento de las rentabilidades a largo plazo.
La apuesta por la deuda de corto plazo resulta llamativa porque el propio Bessent había acusado a su antecesora, Janet Yellen, de abaratar la financiación del Estado recurriendo en exceso a este tipo de deuda. Sin embargo, con los bonos a 10 y 30 en máximos de dos décadas, ha terminado manteniendo una estrategia muy similar. La fórmula permite aliviar la factura financiera inmediata, pero traslada parte del riesgo hacia el futuro: las emisiones de letras obligan a acudir al mercado con más frecuencia.
Tanto el aumento de las recompras de deuda de mayor vencimiento como el protagonismo de la financiación a corto plazo reflejan la preocupación del Tesoro por el nivel alcanzado por los rendimientos de la deuda a largo plazo. Sin señales claras de consolidación fiscal y con el encarecimiento de la energía como principal amenaza, las autoridades observan con inquietud la evolución del mercado. No es una cuestión menor. Además de su notable influencia sobre los mercados financieros, las referencias a 10 y 30 años sirven como punto de partida para fijar el coste de las hipotecas, la financiación de las empresas y, en última instancia, las perspectivas de crecimiento de la economía estadounidense. En un contexto de gasolina todavía cara y persistentes presiones inflacionistas, evitar un nuevo endurecimiento de las condiciones financieras se ha convertido también en una prioridad política para la Administración Trump.
Esta deriva no es exclusiva de Estados Unidos. Estrategias similares empiezan a aflorar en otros mercados, como el británico, reforzando una tendencia que la OCDE ya identificó la pasada primavera. En su informe de deuda global, el organismo señalaba que, tras representar el 48% de toda la financiación captada en 2025, las emisiones de letras seguirían ganando peso también en 2026. Reino Unido ha pagado este martes el tipo más alto en una subasta de deuda a 10 años desde 1999.
“La financiación a corto plazo puede reducir los costes de endeudamiento porque evita fijar la prima por plazo que los inversores suelen exigir para la deuda de mayores vencimientos”, señala Thomas Hempell, responsable de análisis macro y de mercado de Generali Investments. Además, las letras también se benefician de una fuerte demanda. Una idea que comparte Nick Sanders, gestor de renta fija de AllianceBernstein, quien destaca que, junto al auge de los fondos monetarios al calor de las subidas de tipos, las letras se han convertido en uno de los activos preferidos para invertir las reservas que respaldan las stablecoins.
Si bien el creciente protagonismo de las emisiones a corto plazo aporta flexibilidad a los tesoros, al permitirles adaptar con rapidez sus necesidades de financiación sin ejercer una presión adicional sobre la deuda a largo plazo, la estrategia también entraña riesgos. El más inmediato es el aumento del riesgo de refinanciación. “Con una mayor proporción de letras del Tesoro, el Gobierno estadounidense será más vulnerable a las variaciones de los tipos de interés”, remarca Sanders.
El desafío para los responsables de la política fiscal pasa por encontrar un equilibrio entre aprovechar los menores costes que ofrece la financiación a corto plazo y evitar una dependencia excesiva de vencimientos que exijan refinanciar la deuda con demasiada frecuencia. El problema adquiere una dimensión aún mayor por el volumen de deuda que Estados Unidos deberá renovar en los próximos años. César Pérez, director general de inversiones de WM, recuerda que la deuda federal supera ya los 40 billones de dólares, más del 120% del PIB, mientras cerca de 10 billones vencen en los próximos doce meses. A ello se suma un déficit fiscal del 6,3% del PIB, un nivel que obliga al Tesoro a seguir aumentando sus necesidades de financiación.
En este contexto, la presión sobre la deuda a largo plazo podría mantenerse durante más tiempo. “La prima por plazo ha aumentado y es posible que aún no haya alcanzado su máximo”, señala Felipe Villarroel, gestor de carteras de TwentyFour AM. El experto sostiene que la combinación de una inflación más volátil y una oferta creciente de deuda del Tesoro está elevando la compensación que exigen los inversores para prestar dinero a largo plazo. “Sería muy arriesgado afirmar que la prima por plazo ha tocado techo”, concluye Villarroel. El recurso a las letras permite ganar tiempo y contener la factura financiera inmediata, pero también incrementa la exposición del Tesoro a futuros riesgos de refinanciación.

- América Latina - Estados Unidos
Historia del intervencionismo de Estados Unidos en América Latina
- Decreto Supremo 5729
Gobierno libera la importación de gasolina de aviación y deja su precio al mercado
- OpiniónProbablemente sea Yo
-
- América Latina - Estados UnidosHistoria del intervencionismo de Estados Unidos en América Latina
-


- LibrosEsculturas de libros
- TendenciasNicole Coco Austin
-
- EspectáculoMujeres que encantan: Irina Shayk


El GRUPO EDITORIAL EXPRESS PRESS desea renovar su concepción y compromiso empresarial a través de una visión amplia e integradora, que más allá de la cuestión meramente económica, incorpore valores sociales, transparencia y ética profesional a fin de alcanzar la adecuada implementación de un modelo de negocio sustentable, acorde a los desafíos que nos plantea la revolución tecnológica.