Los mercados aparcan las dudas sobre la deuda y vuelven a mirar a los máximos de Wall Street
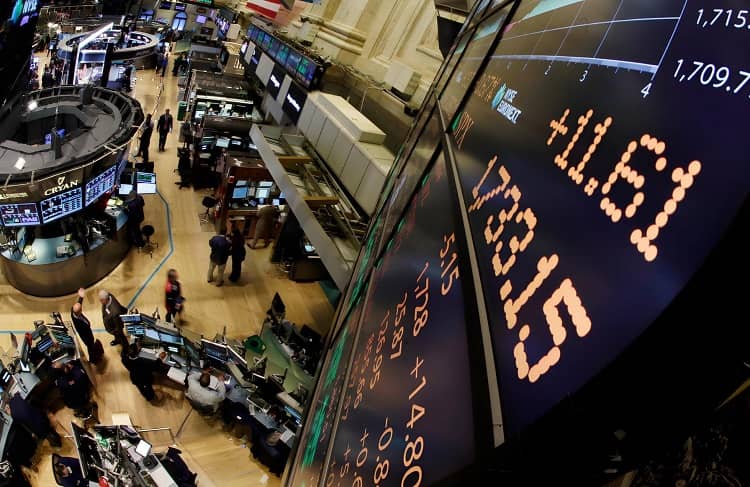
La caída del petróleo por debajo de los 100 dólares da un respiro inversores a pesar de que Medio Oriente continúa siendo un polvorín, las tensiones inflacionistas se resisten a desaparecer y los bonos se mantienen en máximos de dos décadas.
En apariencia, nada ha cambiado. La incertidumbre geopolítica sigue marcando el paso, Medio Oriente continúa siendo un polvorín, las tensiones inflacionistas se resisten a desaparecer y los bonos se mantienen en máximos de dos décadas. Pero los inversores han decidido aparcar, al menos por ahora, esas preocupaciones. Tras semanas de castigo a la deuda y a la renta variable, los mercados se conceden un respiro. De la mano de la moderación de los precios energéticos y de las noticias positivas que llegan desde la inteligencia artificial, los inversores aprovechan los descuentos para tomar posiciones. Eso sí, lo hacen sin excesivo convencimiento.
Un día después de marcar máximos históricos, el Nasdaq repite la experiencia y contagia el entusiasmo al S&P 500. Al cierre de los mercados europeos, el índice estadounidense más seguido por los gestores avanzaba un 0,8% y se encaminaba a firmar su primer máximo histórico desde mediados de agosto, antes de que las expectativas de tipos más altos y el repunte de las rentabilidades de la deuda desencadenaran una corrección. La verdadera prueba será comprobar si este renovado optimismo logra imponerse a unos riesgos que siguen lejos de desaparecer.
Igual de discreto es el comportamiento de la renta variable europea, que vuelve a mirar de reojo a un viejo fantasma de la crisis de deuda: la prima de riesgo. Aunque la situación actual está lejos de parecerse a la vivida durante los rescates periféricos, el ensanchamiento de los diferenciales añade un nuevo foco de preocupación para unos mercados que afrontan valoraciones exigentes y riesgos al alza. Aun así, los inversores aprovechan cualquier resquicio para recuperar parte del terreno perdido. El Ibex 35, que en la jornada anterior se vio impulsado por los resultados de la primera vuelta de las elecciones presidenciales brasileñas, logra mantener el tono positivo, aunque con mucha más moderación. Después de llegar a subir más de un 1% y tocar los 19.500 puntos en niveles intradía, el selectivo ha ido perdiendo fuerza. Al cierre, modera las ganancias al 0,75% y tiene que conformarse con afianzarse por encima de los 19.400 puntos.
El comportamiento de la Bolsa española se mantuvo en línea con el del resto de índices europeos que registraron ascensos de entre el 0,8% del Dax alemán y el 0,4% del FTSE británico. Aunque la renta variable europea ha perdido impulso desde principios de agosto, cuando se enfriaron las expectativas de un acuerdo en Oriente Próximo, sigue sorprendiendo la resistencia que muestran los mercados. En un ejercicio marcado por la volatilidad y los sobresaltos, el S&P 500 acumula ganancias superiores al 14,5% y el Ibex 35 rebasa el 12%. Detrás de esta resistencia sigue estando la misma narrativa que ha impulsado las ganancias en los últimos dos años: la confianza en que el crecimiento de los beneficios empresariales será capaz de compensar unos tipos de interés más elevados durante más tiempo. La próxima prueba de fuego llegará la semana que viene, cuando la gran banca estadounidense dé el pistoletazo de salida a la temporada de resultados del tercer trimestre. Las expectativas son exigentes y cualquier decepción podría ser castigada con dureza. Por ahora, sin embargo, las empresas siguen mostrando una confianza poco habitual. Según datos de FactSet, solo 44 compañías del S&P 500 han revisado a la baja sus previsiones de beneficio por acción, una cifra claramente inferior a la media de los últimos cinco años.

- América Latina - Estados UnidosEstados Unidos instalará una base antidrogas regional en Argentina
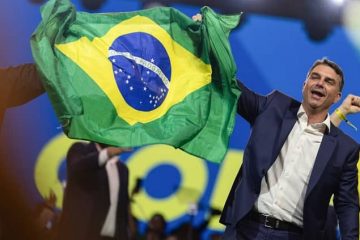
- Elecciones Brasil 2026Quién es Flávio Bolsonaro, el candidato de la extrema derecha (y de Trump) en Brasil
- América Latina - Estados UnidosEstados Unidos envía drones de ataque a Sudamérica para combatir a las bandas del narcotráfico
-


- LibrosEsculturas de libros
- TendenciasNicole Coco Austin
-
- EspectáculoMujeres que encantan: Irina Shayk


El GRUPO EDITORIAL EXPRESS PRESS desea renovar su concepción y compromiso empresarial a través de una visión amplia e integradora, que más allá de la cuestión meramente económica, incorpore valores sociales, transparencia y ética profesional a fin de alcanzar la adecuada implementación de un modelo de negocio sustentable, acorde a los desafíos que nos plantea la revolución tecnológica.