El regalo inesperado de Donald Trump que impulsa a las grandes petroleras
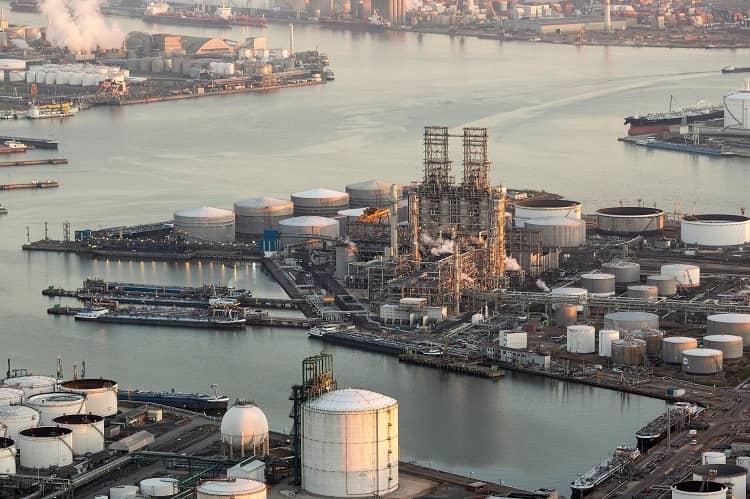
ExxonMovil refinería de Amberes | foto: Exxonmobil.be
- El conflicto desatado por Estados Unidos e Israel a Irán el 28 de febrero ha generado ganancias históricas para gigantes petroleras como: ExxonMobil, Chevron, Shell, TotalEnergies y BP.
- Entre abril y junio, el primer trimestre que recoge al completo el impacto de la guerra, las Big Oil ganaron conjuntamente 46.767 millones de dólares, un 167% por encima del mismo periodo de 2025.
- Según expertos del área, la previsión es de 85 dólares por barril en 2026 y 80 dólares para 2027, y las grandes petroleras como Chevron alcanzan el umbral de rentabilidad (breakeven) a partir de los 50 dólares.
Cada día que pasa, el bolsillo del consumidor acusa un poco más el alza en el precio del carburante. Del otro lado de la balanza, las grandes petroleras internacionales disparan sus beneficios gracias a un regalo inesperado de Donald Trump: la operación Furia Épica.
El ataque sorpresa de Estados Unidos e Israel a Irán del 28 de febrero, que derivó en un conflicto en Oriente Próximo, ha sido un revulsivo para el negocio de las Big Oil: ExxonMobil, Chevron, Shell, TotalEnergies y BP.
El bloqueo del estrecho de Ormuz, por el que transitaba el 20% del crudo y del gas natural licuado mundial, ha empujado al alza los precios del crudo —el Brent sube más del 65% en el año y ha vuelto a superar los 100 dólares por barril— y de los productos refinados. Como consecuencia de la mayor disrupción de suministro de la historia, las petroleras están cosechando ganancias históricas.
Entre abril y junio, el primer trimestre que recoge al completo el impacto de la guerra, las Big Oil ganaron conjuntamente 46.767 millones de dólares (40.350 millones de euros) un 167% por encima del mismo periodo de 2025, aunque aún lejos del récord de 2022, cuando Rusia atacó Ucrania. Exxon triplicó su beneficio y logró en un trimestre la mitad que en todo 2025. Chevron, por su parte, quintuplicó sus ganancias respecto al segundo trimestre del año pasado.
Para entender qué está pasando y por qué, es necesario repasar cómo funciona este negocio. La cadena arranca con la exploración y producción, cuando el petróleo se extrae de la tierra o el mar. Es lo que se conoce como upstream. Ese crudo se vende en los mercados globales y su precio lo marca la oferta y la demanda. La siguiente fase, denominada downstream, pasa por convertirlo en gasolina, diésel, gasóleo o queroseno en las refinerías, que posteriormente se distribuyen vía oleoductos, barcos o camiones cisterna y llegan al surtidor.
En el escenario actual, caracterizado por un shock de oferta que se ha intentado paliar liberando reservas estratégicas, las petroleras ganan más por cada barril que extraen. La escasez ha elevado el precio.
Y el rendimiento es especialmente positivo en aquellas que, en un contexto con políticas que penalizan los combustibles fósiles, han seguido apostando por el negocio del downstream y por tener presencia en distintas partes de la cadena, como Exxon —que opera la mayor red de refinerías del mundo fuera de China—, BP, Shell o Repsol.
El margen de refino (crack spread), la diferencia entre el coste del crudo y el precio de venta de los productos derivados, supera los 30 dólares por barril, cuando el umbral tradicional está entre seis y ocho dólares —en la pandemia, llegaron incluso a ser negativos—. “Este nivel se ha visto muy pocas veces”, señala Javier Ferrer, socio de McKinsey.
Una de las razones que lo explica es la falta de capacidad de refinación mundial. La guerra en Oriente Medio y los ataques de Ucrania a Rusia —uno de los mayores exportadores de diésel— han restado capacidad de refinación, que está en retroceso en Europa por el avance en la electrificación y en Estados Unidos, donde la utilización es del 98%. China, que prohibió las exportaciones de gasolina y diésel tras el cierre de Ormuz, reactivó este verano las exportaciones.
El otro factor es que, sorprendentemente, el sistema está absorbiendo el shock. “Hay una demanda suficiente y sólida al precio actual del crudo”, subraya José Manuel Amor, socio director de Análisis Económico y de Mercados de AFI. “Si en otro momento se hubiera cerrado Ormuz, por donde circulaban cerca de 20 millones de barriles diarios antes del conflicto, el precio del petróleo podría haber superado los 200 dólares. Hoy el sistema es más resiliente y está más diversificado que en los años 70, y cuenta con más holgura para absorber una disrupción de esta magnitud”, añade Ferrer.
No obstante, la refinación es el nuevo punto crítico y el precio de los productos derivados se está desacoplando del precio del petróleo, pasando a negociarse en función de los inventarios. Es decir, aunque baje el precio del crudo, es posible que la gasolina o el diésel —que mueve la logística, la industria o el transporte— sigan en niveles altos y alimenten la inflación, obligando a las autoridades monetarias a más subidas de tipos de interés para enfriar la economía, destruir demanda y forzar un ajuste en el mercado.
Los expertos creen que, a corto plazo, continuará el ciclo de bonanza para las petroleras, que intentarán aprovecharlo al máximo. Gonzalo Escribano, investigador principal y director del Programa de Energía y Clima del Real Instituto Elcano, destaca la resiliencia de las Big Oil, un ejemplo para otros sectores: “La geopolítica está en su mapa de gestión de riesgos, tienen una gran capacidad para buscar asociaciones y un elevado nivel tecnológico que les permite cambiar sus especificaciones técnicas en semanas”.
Dividendos y reducción de deuda
En opinión de Pilar Aranda, analista de Bankinter, “las perspectivas para los próximos dos años son buenas. Nuestra previsión es de 85 dólares por barril en 2026 y 80 dólares para 2027, y las grandes petroleras como Chevron alcanzan el umbral de rentabilidad (breakeven) a partir de los 50 dólares. Hay mejoras en tecnología y cada vez más eficiencia, y están dedicando los recursos extra a sanear el balance, retribuir al accionista vía dividendos y recompra de acciones, y a invertir”. Las Big Oil han generado casi 113.000 millones de dólares de caja hasta junio, y se aprecian entre un 28% y un 40% en Bolsa en el año.
En muchos casos, esa inversión se enfoca en activos de generación renovable para avanzar en la transición energética. No obstante, “las energías fósiles van a ser más necesarias y las grandes petroleras van a invertir en países como Estados Unidos, Venezuela y Guyana”, considera Aranda, que cita la intención de BP de redirigir el foco hacia el negocio de hidrocarburos.

- Crisis energética & NegociosEl regalo inesperado de Donald Trump que impulsa a las grandes petroleras
-
-
-


- LibrosEsculturas de libros
- TendenciasNicole Coco Austin
-
- EspectáculoMujeres que encantan: Irina Shayk


El GRUPO EDITORIAL EXPRESS PRESS desea renovar su concepción y compromiso empresarial a través de una visión amplia e integradora, que más allá de la cuestión meramente económica, incorpore valores sociales, transparencia y ética profesional a fin de alcanzar la adecuada implementación de un modelo de negocio sustentable, acorde a los desafíos que nos plantea la revolución tecnológica.